En previsión casi ninguna interacción nace de un deseo. Nadie amanece con ganas de revisar su saldo, tramitar un traspaso o iniciar un retiro. Esa es la particularidad del sector: el cliente no eligió estar ahí. Y cuando la relación es obligatoria, el diferenciador deja de ser el encanto y pasa a ser la ausencia de fricción.
Esto cambia por completo el diseño del programa de experiencia. En retail compites por preferencia. En previsión compites contra la resistencia del propio afiliado a tener que hacer un trámite que preferiría no hacer.
Una relación sin cortejo cambia las reglas de medición
Las métricas de CX se diseñaron pensando en relaciones voluntarias. NPS pregunta si recomendarías la marca, pero recomendar una AFP a la que el sistema te obliga a afiliarte tiene un significado distinto al de recomendar una cafetería.
Eso no invalida la métrica, pero sí obliga a leerla con cuidado. Un NPS bajo en previsión mezcla dos señales que conviene separar: la molestia con el sistema y la evaluación de la administradora concreta.
La consecuencia práctica es que en este sector conviene apoyarse menos en métricas relacionales y más en métricas transaccionales sobre trámites específicos: qué tan fácil fue completar el traspaso, qué tan claro quedó el resultado del retiro, cuántas veces tuvo que volver a contactar.
📊 El esfuerzo predice la deslealtad mejor que la satisfacción
En una investigación con 97.000 clientes, el 96% de quienes vivieron una interacción de alto esfuerzo mostró conductas de deslealtad, frente a solo un 9% de quienes vivieron una de bajo esfuerzo.
Fuente: CEB / Gartner, investigación sobre Customer Effort Score
El esfuerzo es la métrica que manda
En interacciones no deseadas el afiliado no busca una experiencia memorable. Busca terminar. Cada minuto adicional, cada documento que se pide dos veces y cada derivación entre canales se percibe como un costo impuesto.
Por eso el Customer Effort Score es, en previsión, más informativo que la satisfacción general. Y hay cuatro fuentes de esfuerzo que se repiten con una regularidad incómoda: tener que contactar más de una vez por el mismo tema, repetir información a distintos ejecutivos, cambiar de canal porque el primero falló y recibir respuestas genéricas que no resuelven la pregunta real.
Ninguna de las cuatro se detecta con una encuesta de satisfacción de una sola pregunta al cierre del contacto. Se detectan preguntando por el trámite, no por el ejecutivo.
Los tres momentos donde se juega la percepción
La mayoría de las administradoras tiene decenas de puntos de contacto, pero la percepción se concentra en tres.
El traspaso. Es el único momento de elección real dentro de un sistema obligatorio, y suele estar cargado de dudas: cuánto demora, si el dinero se mueve, si pierde rentabilidad en el camino. La incertidumbre sobre plazos genera más contactos que el trámite mismo.
El retiro o pago de beneficio. Es la interacción de mayor carga emocional y la de menor tolerancia al error. Suele ocurrir en un contexto de necesidad, a veces de vulnerabilidad. Un requisito comunicado tarde aquí no es una molestia: es un problema económico concreto para la persona.
La consulta de saldo o proyección. Aparentemente trivial, pero es donde se forma la confianza de base. Si el afiliado no entiende su propio estado de cuenta, todo lo demás se lee con sospecha.
📊 Los trámites completos explican más que los contactos aislados
El desempeño en el journey completo es 35% más predictivo de la satisfacción del cliente y 32% más predictivo del abandono que el desempeño en puntos de contacto individuales.
Fuente: McKinsey & Company, «From touchpoints to journeys»
Medir el trámite, no el mostrador
El error más común en el sector financiero es medir cada punto de contacto por separado: la llamada, la sucursal, la app. Cada canal reporta buenos números y el afiliado sigue insatisfecho.
La razón es que la experiencia no ocurre en un canal, ocurre en un trámite que atraviesa varios. Un traspaso que tomó cuatro semanas puede tener cinco contactos bien evaluados por separado y una percepción global mala.
La corrección es directa: definir tres o cuatro journeys críticos, ponerles un identificador común y medir al cierre del trámite, no al cierre de cada contacto. La pregunta útil no es «¿cómo lo atendimos?», sino «¿cuánto esfuerzo le costó resolver esto de principio a fin?».
📊 La calidad de la experiencia está estancada, no mejorando
En el índice global 2025, sobre 275.000 clientes y 469 marcas en 13 países, el 21% de las marcas retrocedió en calidad de experiencia, solo el 6% mejoró y el 73% se mantuvo igual.
Fuente: Forrester, Global Customer Experience Index, 2025
La comprensión es parte de la experiencia
En previsión hay un factor que no aparece en otros sectores con la misma fuerza: el cliente muchas veces no entiende el producto. No por falta de interés, sino porque el producto es genuinamente complejo y la educación financiera promedio de la región es baja.
Esto tiene una implicancia operativa concreta. Una respuesta técnicamente correcta pero incomprensible es, en la práctica, una respuesta fallida. Generará un segundo contacto, un reclamo o una decisión mal informada.
Medir comprensión es sencillo y casi nadie lo hace: basta una pregunta después de resolver un caso, del tipo «¿quedó claro qué pasa ahora con tu solicitud?». Las respuestas negativas suelen concentrarse en dos o tres tipos de trámite, y ahí está el rediseño de comunicación que más rinde.
📊 La alfabetización financiera de la región es una restricción de diseño
En la comparación de países del G20, solo Chile alcanza en América Latina el nivel de puntaje de conocimiento financiero que superan economías como Francia, Noruega, Canadá y China. El resto de la región queda por debajo.
Fuente: OCDE / CAF, encuestas de capacidades financieras en América Latina
La confianza es un activo prestado
El sector financiero recuperó terreno en confianza durante los últimos años, pero en previsión ese crédito es especialmente frágil: la relación dura décadas y el resultado solo se comprueba al final.
Eso significa que cada interacción no resuelta no se descuenta de una transacción, se descuenta de una relación de treinta años. Y el afiliado que no puede irse simplemente deja de creer, lo que se traduce en menos contribuciones voluntarias, más reclamos formales y peor disposición ante cualquier cambio.
📊 Confianza ganada, confianza en riesgo
La confianza global en el sector de servicios financieros se ubica en 63%, con un alza de 10 puntos en cinco años: el único sector con crecimiento de dos dígitos desde 2021.
Fuente: Edelman Trust Barometer, informe de servicios financieros, 2026
Qué hacer esta semana
Elige el trámite que más contactos repetidos genera —en la mayoría de las administradoras es el traspaso o el retiro— y haz una sola cosa: agrega al cierre del trámite completo, no del contacto, dos preguntas. Una de esfuerzo («¿qué tan fácil te resultó resolver esto?») y una de comprensión («¿quedó claro qué sigue ahora?»).
Déjalo corriendo dos semanas y cruza los resultados con el número de contactos que tuvo cada caso. Vas a encontrar que los casos con dos o más contactos concentran casi toda la insatisfacción, y que la causa rara vez es el trato: es la falta de claridad en la primera respuesta.
Ese cruce, que no requiere ningún proyecto grande, suele señalar con precisión los dos o tres mensajes que hay que reescribir. Es el cambio de mayor impacto por unidad de esfuerzo en un sector donde el cliente no eligió estar.
Herramientas como QServus permiten levantar ese tipo de medición por trámite y actuar sobre los casos críticos sin esperar al reporte de fin de mes.
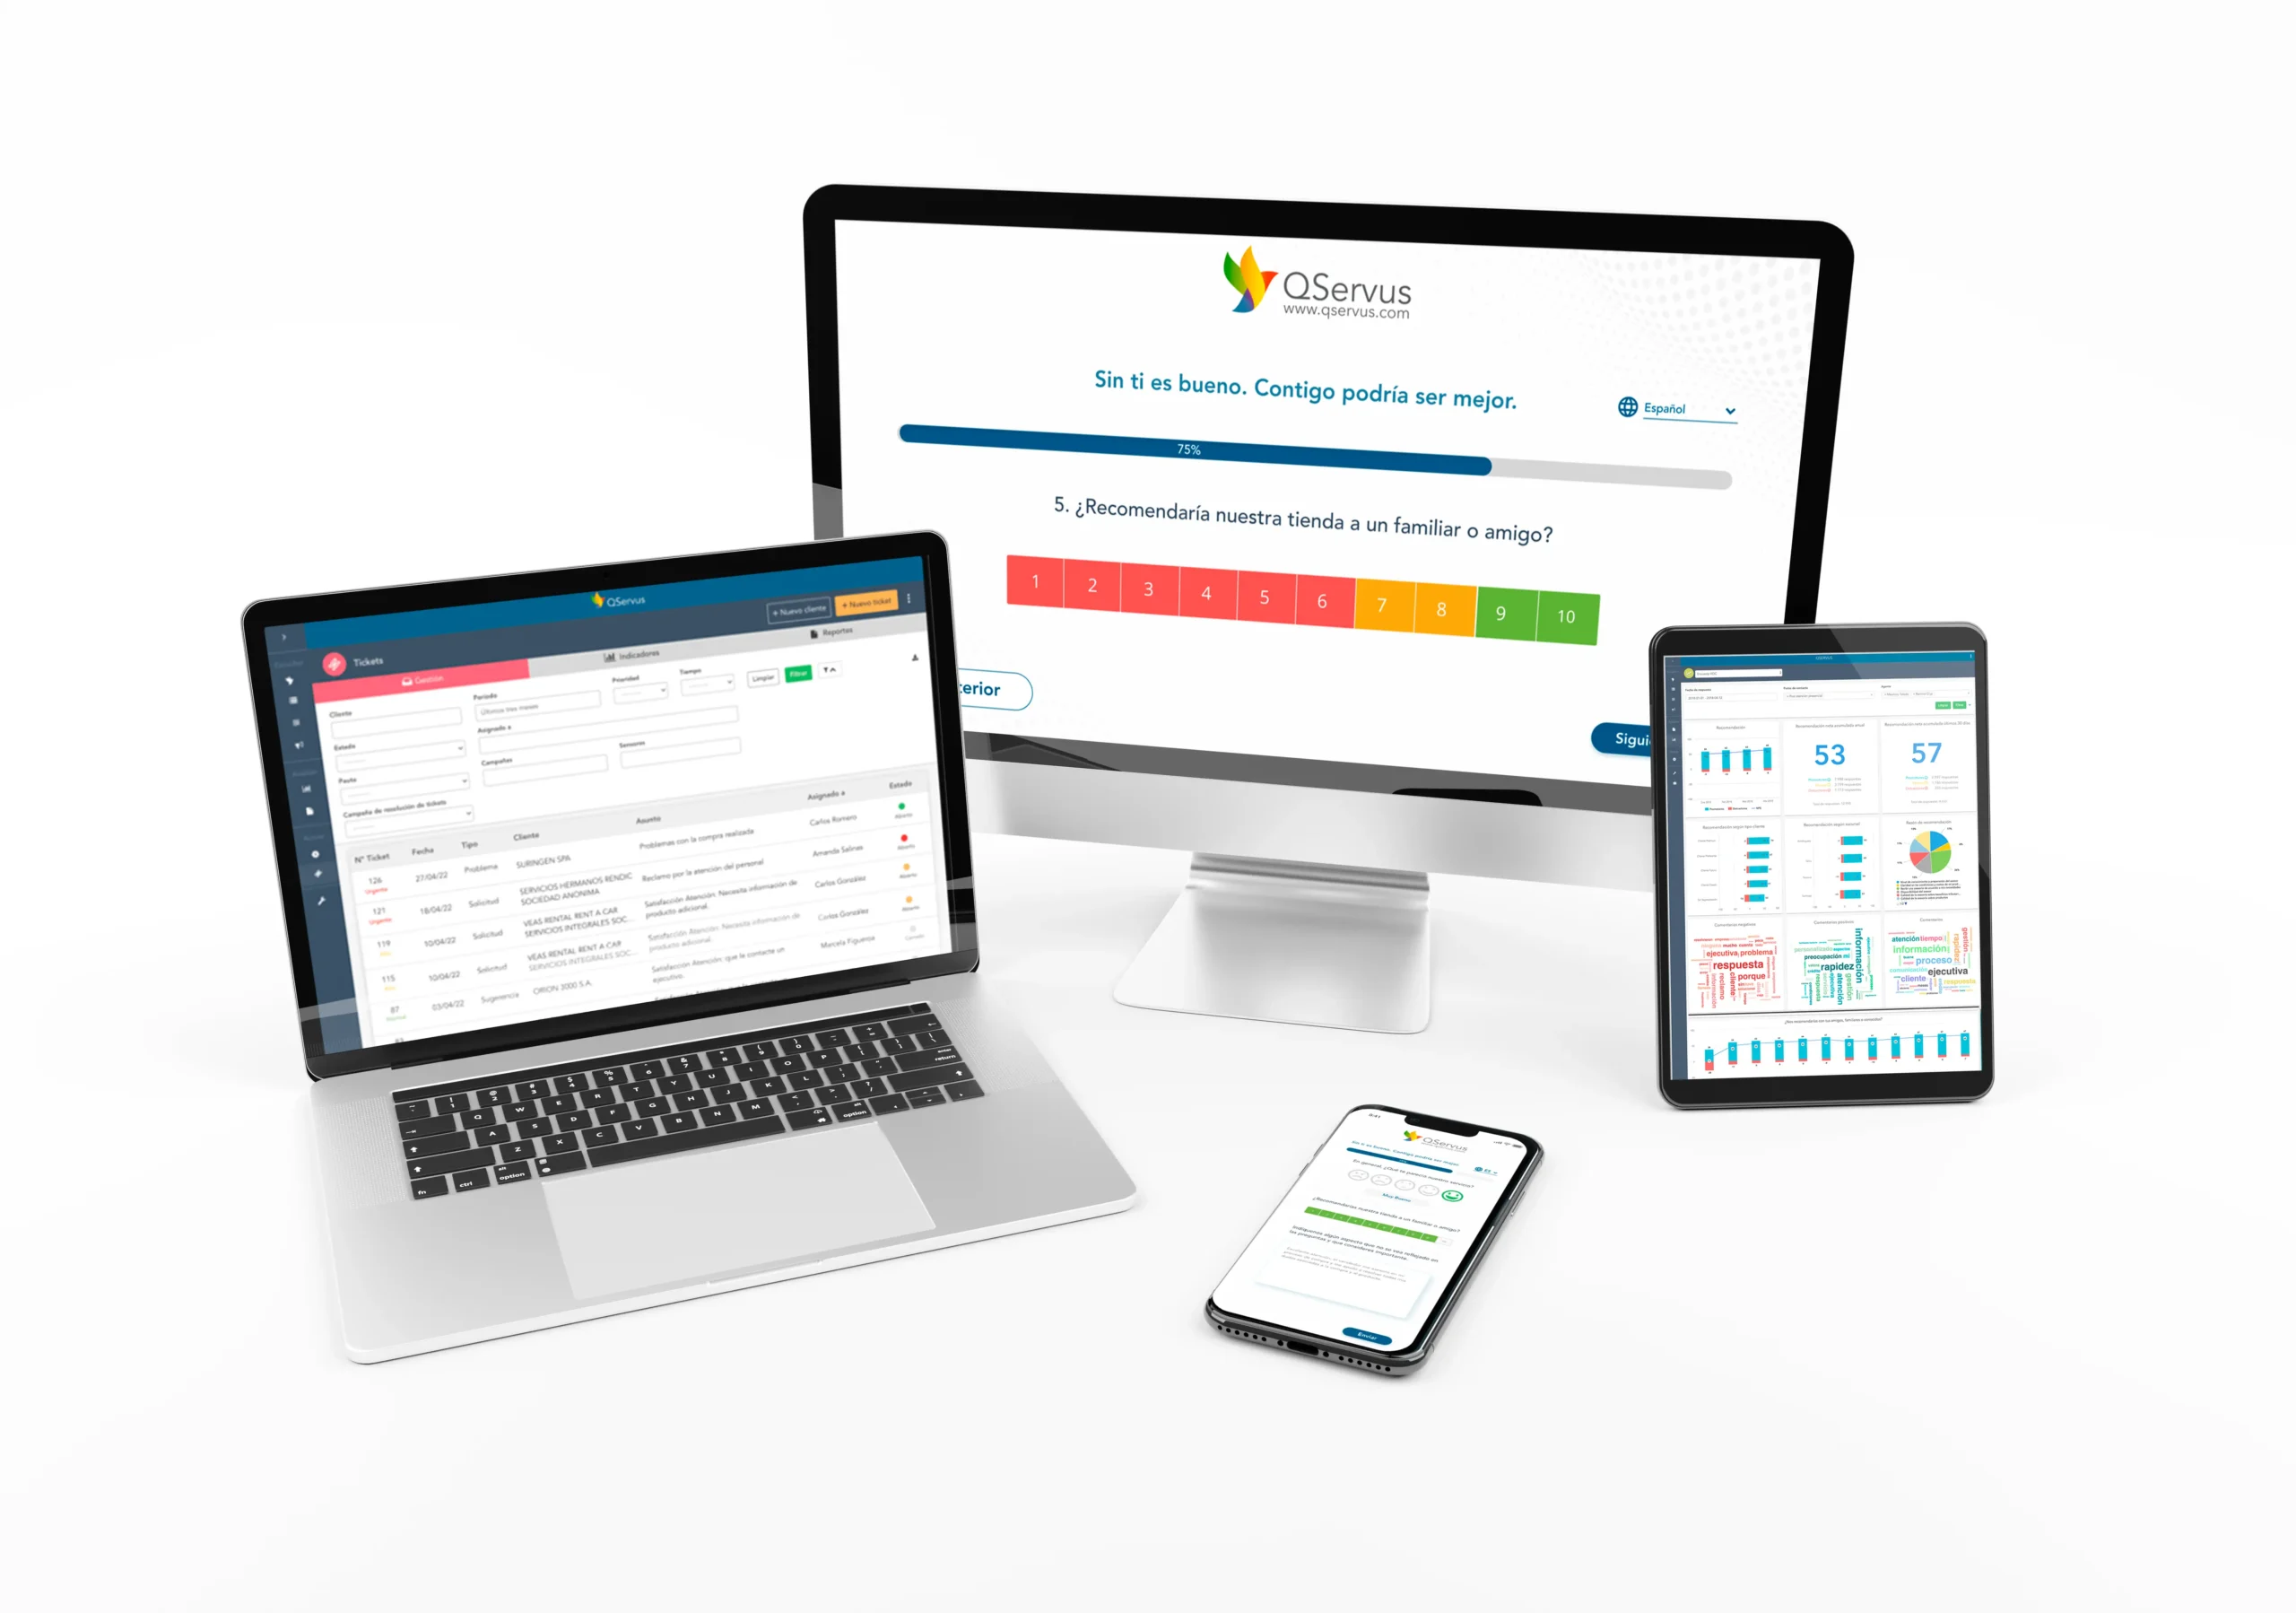
QServus te ayuda a convertir el feedback de tus clientes en acciones concretas, en tiempo real.
Agenda una demo personalizada y descubre cómo mejorar la experiencia de tus clientes.